
Con fecha 5 de octubre de 2026 se ha publicado la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica gestionada por la Agencia Tributaria y completa el desarrollo del sistema de facturación electrónica obligatoria entre empresarios y profesionales, del que les informamos con motivo de la aprobación del Real Decreto 238/2026 con fecha 31/3/2026.
La principal novedad es que la entrada en vigor de esta orden, el 6 de octubre de 2026, inicia el cómputo de los plazos para que la obligación resulte exigible. Por tanto, el calendario de aplicación será el siguiente:
- 6 de octubre de 2027: empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural inmediatamente anterior.
- 6 de octubre de 2028: el resto de empresarios y profesionales.
Las operaciones comprendidas en esta obligación deberán documentarse mediante facturas electrónicas en un formato estructurado, por lo que el simple envío de una factura en PDF por correo electrónico no será suficiente. Podrán utilizarse plataformas privadas, la solución pública gratuita de la Agencia Tributaria o una combinación de ambas.
Funcionamiento de la solución pública
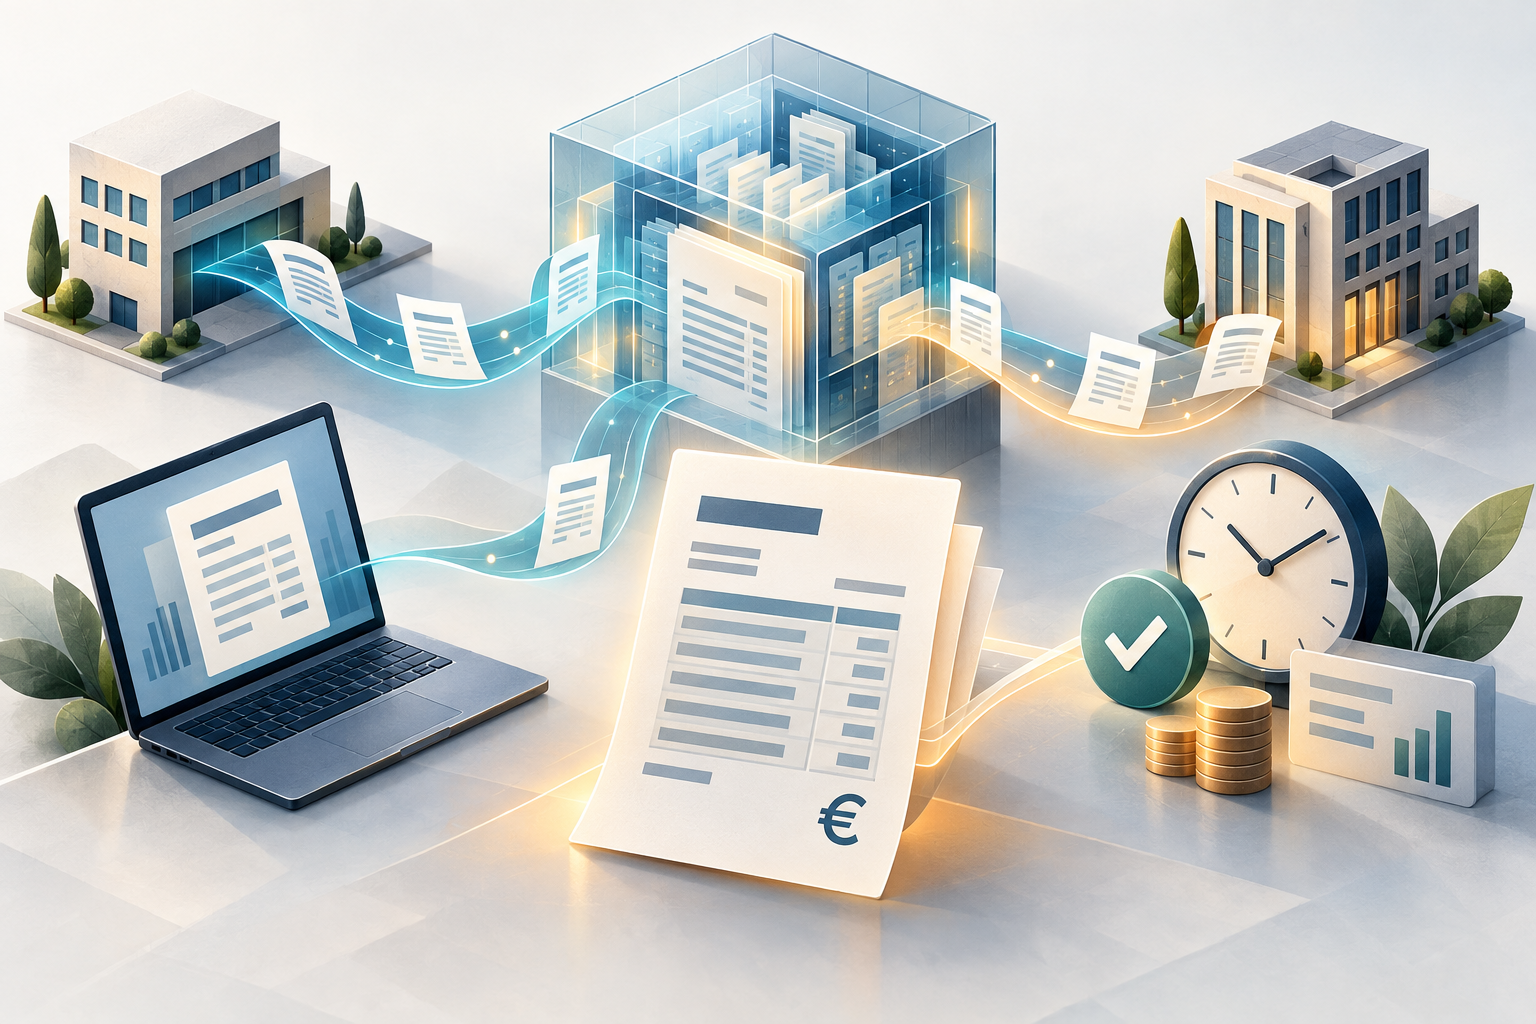
La solución pública permitirá la emisión, recepción, interconexión, consulta y recuperación de facturas electrónicas, y actuará como repositorio universal de las facturas comprendidas en el sistema. Cuando se utilicen plataformas privadas sin intervención de la solución pública en la emisión o interconexión, deberá remitirse a esta, simultáneamente a la emisión, una copia electrónica fiel de cada factura. Si la factura se emite o intercambia mediante la propia solución pública, quedará a disposición inmediata de la Administración y no será necesario enviar una copia adicional.
El acceso requerirá identificación mediante un certificado electrónico válido admitido por la Sede electrónica de la AEAT. También podrá utilizarse Cl@ve cuando se acceda a los formularios de generación de facturas, comunicación de estados y pagos, o consulta. La utilización del sistema podrá realizarse por el propio empresario o profesional o a través de un representante, cumpliendo los requisitos establecidos.
Desde el punto de vista técnico, las facturas emitidas o interconectadas mediante la solución pública deberán ajustarse al modelo semántico europeo EN 16931 y al formato UBL, estándares que permiten tratar e intercambiar automáticamente su información. La orden concreta el contenido mínimo de las facturas y sus copias fieles, los procedimientos de validación y rechazo de los envíos y un código único de identificación, integrado por el NIF del emisor, la serie y número de factura y su fecha de expedición.
Información sobre pagos, rechazos, cobros e impagos
Los destinatarios deberán comunicar a la solución pública el pago efectivo completo de las facturas y su fecha, así como su rechazo cuando proceda, e informar de la fecha de vencimiento del plazo de pago. La comunicación del pago deberá efectuarse en un plazo máximo de cuatro días naturales, excluyendo sábados, domingos y festivos nacionales. En ausencia de rechazo o de una factura rectificativa posterior, las facturas se presumirán aceptadas.
Por su parte, el emisor podrá comunicar voluntariamente el cobro o el impago de las facturas, así como posibles discrepancias respecto de las fechas de pago comunicadas por el destinatario.
El anexo II de la orden concreta la información que debe contener cada comunicación. Todas deberán identificar la factura mediante su serie y número, fecha de expedición y NIF y nombre o razón social del emisor. A partir de estos datos comunes, se distingue entre:
- Pago comunicado por el destinatario: incluye la fecha del pago efectivo completo y la fecha de vencimiento del plazo de pago. Contempla también indicadores para facturas previamente rectificadas y facturas rectificativas negativas sin pago asociado.
- Rechazo comunicado por el destinatario: incluye la fecha y el motivo del rechazo, distinguiendo entre rechazo comercial y rechazo por tratarse de un consumo particular o no afectado a la actividad.
- Cobro comunicado por el emisor: incluye la fecha del cobro y permite añadir el vencimiento del pago e indicar si el cobro se ha producido mediante un mecanismo de financiación concertado por el emisor.
- Impago comunicado por el emisor: incluye la fecha de vencimiento del pago de la factura.
Las comunicaciones de pago, cobro e impago permiten incorporar también las fechas de recepción de las mercancías o prestación de los servicios y de recepción de la factura, cuando resulten relevantes para calcular el plazo de pago. Si no se informan estas fechas, se tomará la fecha de expedición de la factura como inicio de dicho plazo, conforme a la regla prevista en el real decreto. El anexo contempla, además, mensajes de baja para anular comunicaciones improcedentes o erróneas, conservando su trazabilidad.
En el caso de personas físicas y entidades en régimen de atribución de rentas cuyo volumen de operaciones no supere los 8 millones de euros, la obligación de informar sobre los estados de las facturas se retrasa hasta el 6 de octubre de 2029, aunque deberán emitir y recibir facturas electrónicas desde el 6 de octubre de 2028.
Este cambio exige preparar tanto los programas de facturación como los procedimientos internos de recepción de facturas y seguimiento de cobros y pagos. Por ello, recomendamos consultar con el proveedor de su programa el calendario de adaptación a estos requisitos.
Esperando que la información haya sido de utilidad.
Las Palmas de Gran Canaria, 8 de octubre de 2026